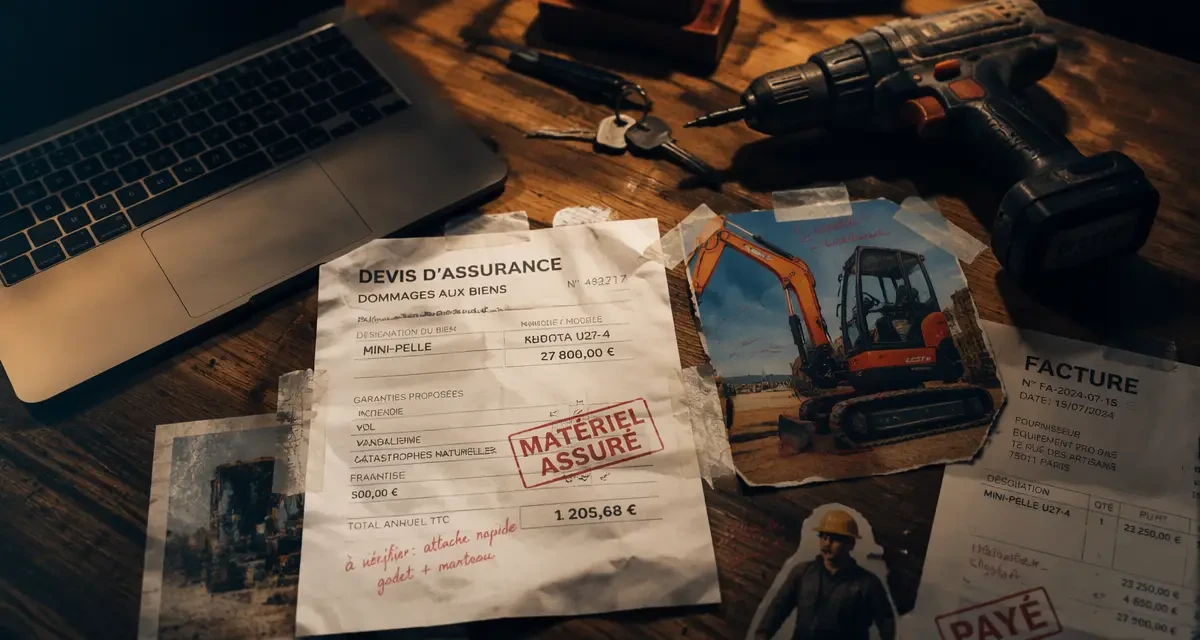
Un ordinateur de production, une mini-pelle, une caisse à outils électroportatifs ou une machine de découpe peuvent immobiliser une activité entière lorsqu’ils sont volés, cassés ou endommagés pendant un transport. L’assurance matériel professionnel sert à limiter ce risque financier : selon le contrat, elle prend en charge la réparation, le remplacement ou la perte d’exploitation liée à l’indisponibilité d’un équipement essentiel.
Le bon contrat ne se choisit pas uniquement au prix. Il dépend de la valeur du matériel, de son usage, de son lieu de stockage, de sa mobilité et du niveau de franchise accepté. Un artisan itinérant, un restaurateur, un photographe, une entreprise du BTP ou un atelier industriel n’ont pas les mêmes expositions ni les mêmes garanties prioritaires.
Ce que couvre réellement une assurance matériel professionnel
La première erreur consiste à croire qu’un contrat multirisque professionnel protège automatiquement tout le matériel, partout et dans toutes les situations. En pratique, les garanties peuvent être incluses, optionnelles ou plafonnées. Il faut donc vérifier la définition exacte du matériel assuré et les circonstances couvertes.
Guide officiel des assurances professionnelles obligatoires — Identifiez les assurances à souscrire selon la situation de votre société et votre activité.
Les garanties de base à vérifier
Les contrats couvrent généralement certains dommages matériels accidentels : incendie, dégât des eaux, événement climatique, vandalisme, court-circuit ou choc accidentel. Pour des équipements coûteux, la garantie bris de machine est souvent centrale : elle peut intervenir lorsqu’une machine tombe en panne à la suite d’un événement soudain et imprévu, hors simple usure normale.
Le vol est une autre garantie à examiner de près, car ses conditions sont souvent strictes. L’assureur peut exiger un local fermé, une effraction caractérisée, un système de sécurité ou des justificatifs précis. Pour du matériel laissé dans un véhicule, la couverture peut être limitée à certaines plages horaires, à un stationnement sécurisé ou à un coffre non visible depuis l’extérieur.
Matériel fixe, mobile ou transporté : trois risques différents
Un matériel fixé dans un atelier n’est pas exposé comme une mallette d’outillage transportée chaque jour sur chantier. Le matériel fixe pose surtout des enjeux de sinistre dans les locaux : incendie, inondation, surtension, casse pendant l’exploitation. Le matériel mobile ajoute le risque de vol, de chute, de perte et de détérioration lors des déplacements.
Pour les professionnels qui interviennent chez des clients, la garantie transport doit être lue avec attention. Elle peut couvrir le matériel dans le véhicule, pendant le chargement et le déchargement, ou uniquement lorsqu’il est correctement arrimé. Cette nuance compte pour les métiers du bâtiment, de l’événementiel, de l’audiovisuel, de la maintenance ou du dépannage.
La valeur assurée : neuf, vétusté ou rééquipement
La manière dont l’indemnisation est calculée change fortement le résultat après sinistre. Certains contrats indemnisent en valeur d’usage, avec application d’un coefficient de vétusté. D’autres prévoient une valeur à neuf pendant une période limitée, ou une indemnisation permettant le rééquipement à caractéristiques équivalentes.
Pour du matériel récent ou indispensable, la valeur à neuf peut être plus protectrice. Pour un parc ancien, il faut surtout éviter de payer une prime sur une valeur déclarée irréaliste si l’indemnité réelle reste fortement réduite par la vétusté. L’inventaire du matériel assuré doit donc rester cohérent avec les factures, l’âge des équipements et leur rôle dans l’activité.
Les exclusions et limites qui changent tout au moment du sinistre
Un contrat peut sembler rassurant en façade, mais devenir décevant si les exclusions sont mal comprises. Les limites ne sont pas forcément abusives : elles servent à encadrer le risque. Le sujet est de les connaître avant de signer, pas après un refus d’indemnisation.
Usure, défaut d’entretien et panne progressive
L’assurance ne remplace pas l’entretien normal du matériel. L’usure, la corrosion, l’encrassement, le défaut de maintenance ou la panne progressive sont souvent exclus. Une machine qui cesse de fonctionner après des mois de signes faibles n’est pas traitée comme une casse soudaine.
Il est utile de conserver les carnets d’entretien, rapports de maintenance, factures de révision et preuves de remplacement de pièces. Ces documents peuvent faciliter l’instruction du dossier en démontrant que le matériel était suivi correctement.
Franchises, plafonds et sous-limites
Le plafond global n’est pas le seul chiffre à regarder. Un contrat peut annoncer une couverture élevée tout en prévoyant une sous-limite pour le vol dans un véhicule, le matériel informatique nomade, les accessoires, les consommables ou les outils appartenant aux salariés.
La franchise mérite la même attention. Une franchise basse rassure, mais augmente souvent la cotisation. Une franchise plus élevée peut être cohérente si l’entreprise veut surtout se protéger contre les gros sinistres. Le bon arbitrage dépend de la trésorerie disponible et de la fréquence probable des petits dommages.
Le levier souvent oublié : organiser le matériel avant de l’assurer
La meilleure protection ne commence pas toujours par une option supplémentaire, mais par une cartographie précise des équipements. Classer le matériel en trois familles, indispensable à la production, remplaçable rapidement, accessoire, aide à décider. Cela évite d’assurer au même niveau une machine qui bloque le chiffre d’affaires et un outil secondaire facilement rachetable. Cette hiérarchisation permet aussi de négocier des plafonds plus pertinents, de choisir une franchise supportable et de documenter plus vite un sinistre, car les factures, numéros de série, photos et lieux de stockage sont déjà organisés.
Combien coûte une assurance pour du matériel professionnel ?
Le tarif varie fortement, car l’assureur évalue à la fois la valeur du matériel et la probabilité de sinistre. Deux entreprises possédant 30 000 euros d’équipements peuvent payer des primes très différentes si l’une stocke son matériel dans un local sécurisé et l’autre le transporte chaque nuit dans un véhicule.
Les critères qui pèsent le plus sur le prix
Les principaux critères sont la nature de l’activité, la valeur déclarée, l’âge du matériel, la fréquence des déplacements, les conditions de stockage, les garanties choisies, les franchises et l’historique de sinistres. Les activités avec du matériel coûteux, exposé au vol ou utilisé dans des environnements difficiles paient généralement plus cher.
Un photographe professionnel, par exemple, doit protéger du matériel fragile, mobile et attractif au vol. Une entreprise de terrassement expose ses engins à la casse, aux intempéries et aux dommages sur chantier. Un cabinet utilisant surtout du matériel informatique aura plutôt intérêt à surveiller les garanties vol, dommage électrique, casse accidentelle et sauvegarde des données si elle est proposée dans un contrat séparé ou complémentaire.
Pourquoi le devis est plus fiable qu’un prix moyen
Un prix moyen peut donner un ordre d’idée, mais il ne suffit pas à choisir. Un devis détaillé permet de comparer ce qui est réellement couvert : plafond par sinistre, plafond annuel, franchise, exclusions, valeur d’indemnisation, extension transport, vol dans véhicule, bris de machine et assistance éventuelle.
Il faut aussi regarder la cohérence du contrat avec l’organisation quotidienne. Un professionnel qui travaille sur plusieurs chantiers, qui stocke temporairement du matériel chez des clients ou qui loue ponctuellement des équipements doit le signaler. Ces situations peuvent nécessiter une extension spécifique ou modifier le tarif.
| Élément à comparer | Question à poser avant de signer | Impact possible |
|---|---|---|
| Valeur assurée | Indemnisation en valeur à neuf ou avec vétusté ? | Montant réellement versé après sinistre |
| Vol | Le matériel est-il couvert dans un véhicule ? | Protection des professionnels itinérants |
| Transport | Chargement et déchargement inclus ? | Couverture des déplacements et livraisons |
| Franchise | Quel reste à charge par sinistre ? | Équilibre entre cotisation et indemnisation |
| Plafonds | Existe-t-il des sous-limites par catégorie ? | Risque d’indemnisation partielle |
Bien préparer sa demande de devis
Un devis précis dépend de la qualité des informations transmises. Plus le dossier est clair, plus l’assureur peut proposer une couverture adaptée. À l’inverse, une déclaration vague peut conduire à un contrat mal calibré ou à des discussions difficiles au moment du sinistre.
Les informations à rassembler
Avant de demander une tarification, il est recommandé de préparer une liste du matériel avec la marque, le modèle, le numéro de série si disponible, la date d’achat, la valeur d’achat et l’usage professionnel. Les factures sont les meilleurs justificatifs, mais des photos et inventaires internes peuvent aussi aider à documenter le parc.
Il faut également préciser les lieux de stockage : local professionnel, atelier, dépôt, chantier, véhicule, domicile du dirigeant ou espace partagé. Les protections existantes comptent aussi : alarme, serrure renforcée, vidéosurveillance, coffre, stationnement fermé, procédure de rangement en fin de journée.
Les points à déclarer sans les minimiser
La tentation de présenter une activité moins exposée pour réduire la prime peut se retourner contre l’assuré. Si le matériel est régulièrement transporté, prêté, loué, utilisé en extérieur ou confié à des salariés, ces informations doivent apparaître clairement. Un contrat moins cher mais inadapté est rarement une économie réelle.
Il est également utile d’indiquer les périodes de forte activité. Certaines entreprises accumulent plus de matériel à certaines saisons, sur des salons, des tournages, des chantiers ou des événements. Une garantie ajustable ou une extension temporaire peut alors être plus pertinente qu’un plafond permanent surdimensionné.
Choisir un contrat adapté à son métier et à ses situations de risque
La meilleure assurance n’est pas la plus chargée en options, mais celle qui correspond aux scénarios de sinistre les plus crédibles. L’analyse doit partir de l’activité réelle : où se trouve le matériel, qui l’utilise, combien de temps il faudrait pour le remplacer et quelles seraient les conséquences d’une immobilisation.
Pour les artisans, techniciens et professionnels du chantier
Les priorités sont souvent le vol d’outillage, le transport, la casse accidentelle et les dommages sur chantier. Il faut vérifier les conditions de couverture dans les véhicules utilitaires, les limites de garantie par outil et l’éventuelle protection du matériel confié à un salarié. Les engins et machines nécessitent parfois une formule spécifique, notamment lorsqu’ils sont utilisés en extérieur ou déplacés fréquemment.
Pour les professions équipées en informatique, image ou son
Le matériel est souvent léger, mobile, fragile et coûteux. La casse accidentelle, le vol hors locaux, le transport et les accessoires sont à regarder de près. Pour les ordinateurs, serveurs ou équipements de production numérique, l’assurance du matériel ne remplace pas une stratégie de sauvegarde, mais elle peut faciliter le remplacement rapide des équipements endommagés.
Pour les commerces, ateliers et petites industries
Le point clé est la continuité d’activité. Une machine en panne ou détruite peut bloquer les commandes, retarder les livraisons et créer des pertes indirectes. Selon les contrats, une garantie pertes d’exploitation peut compléter la protection du matériel. Elle doit être étudiée avec attention, car elle répond à un autre besoin : compenser une baisse d’activité après un sinistre garanti.
Avant de choisir, il est préférable de comparer plusieurs offres sur des bases identiques. Même valeur assurée, mêmes garanties, mêmes franchises et mêmes conditions de transport : c’est seulement à ce niveau de détail que le prix devient vraiment comparable. Un devis bien construit ne sert pas uniquement à trouver moins cher, il sert surtout à éviter les angles morts qui coûtent cher le jour où le matériel manque.